مطالبات مصروفات الموظفين: ماذا يراجع المدير والمالية؟
إعداد فريق EMPID · تحديث 5 أكتوبر 2026 · دليل تشغيلي، وليس استشارة قانونية أو مالية
المطالبة الجيدة تشرح لماذا صُرف المبلغ، وعلى أي نشاط، وبأي عملة، وما المستند الذي يثبته. وجود إيصال لا يساوي موافقة، والموافقة لا تعني أن التحويل المالي قد تم.
المشكلة التي يعالجها هذا المسار
قد تتكرر المطالبة، أو تختلف عملة الإيصال عن العملة المدخلة، أو تُسند إلى مشروع غير مرتبط بالموظف. يحتاج المراجع إلى سياق واضح دون السماح له بقراءة مطالبات جميع الموظفين بلا سبب.
كيف تنظم العمل عملياً؟
راجع التاريخ والفئة والمبلغ والعملة والإيصال والوصف. حدد نطاق مراجعة المدير ونطاق فريق المالية، وميّز بين اعتماد الطلب وتسويته. عند التدريب، استخدم إيصالاً مصطنعاً ولا ترفع مستندات مصرفية أو بيانات دفع حقيقية.
خطوات المراجعة
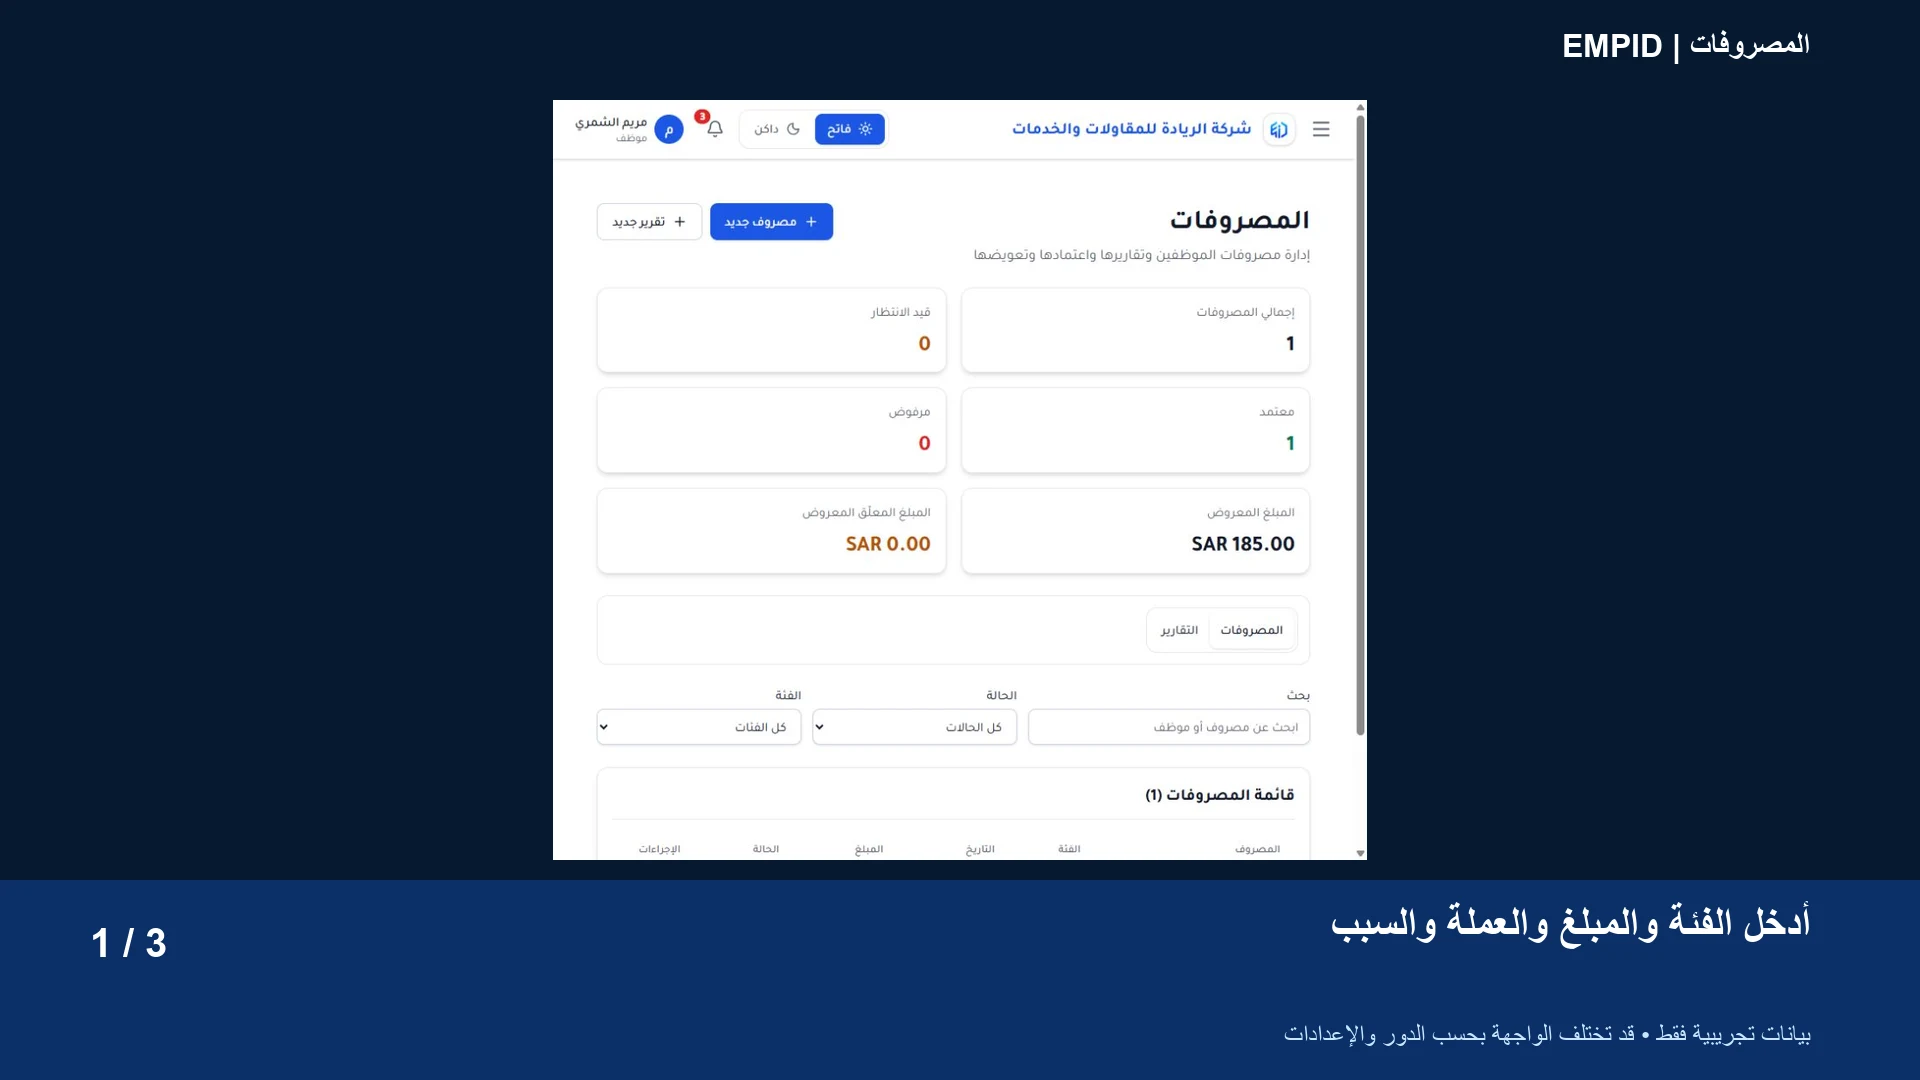
- أدخل الفئة والمبلغ والعملة والسبب
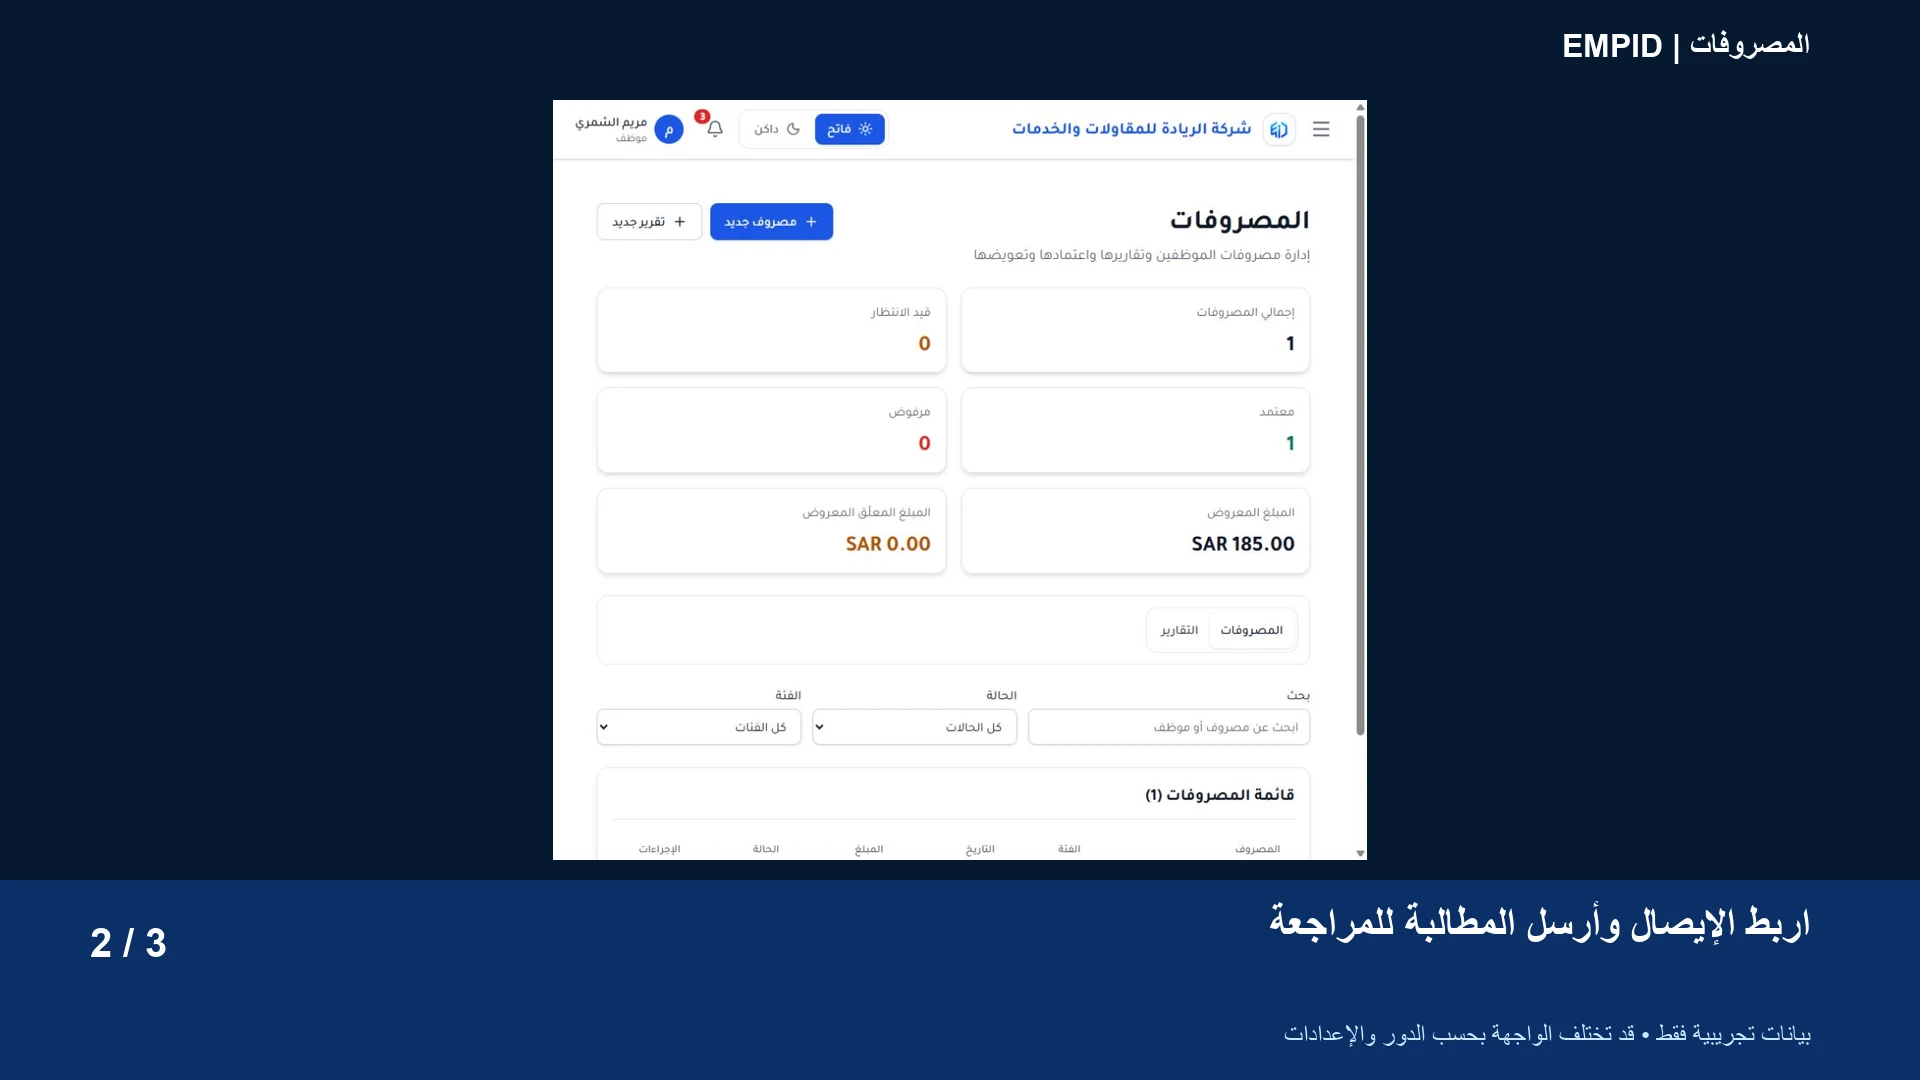
- اربط الإيصال وأرسل المطالبة للمراجعة
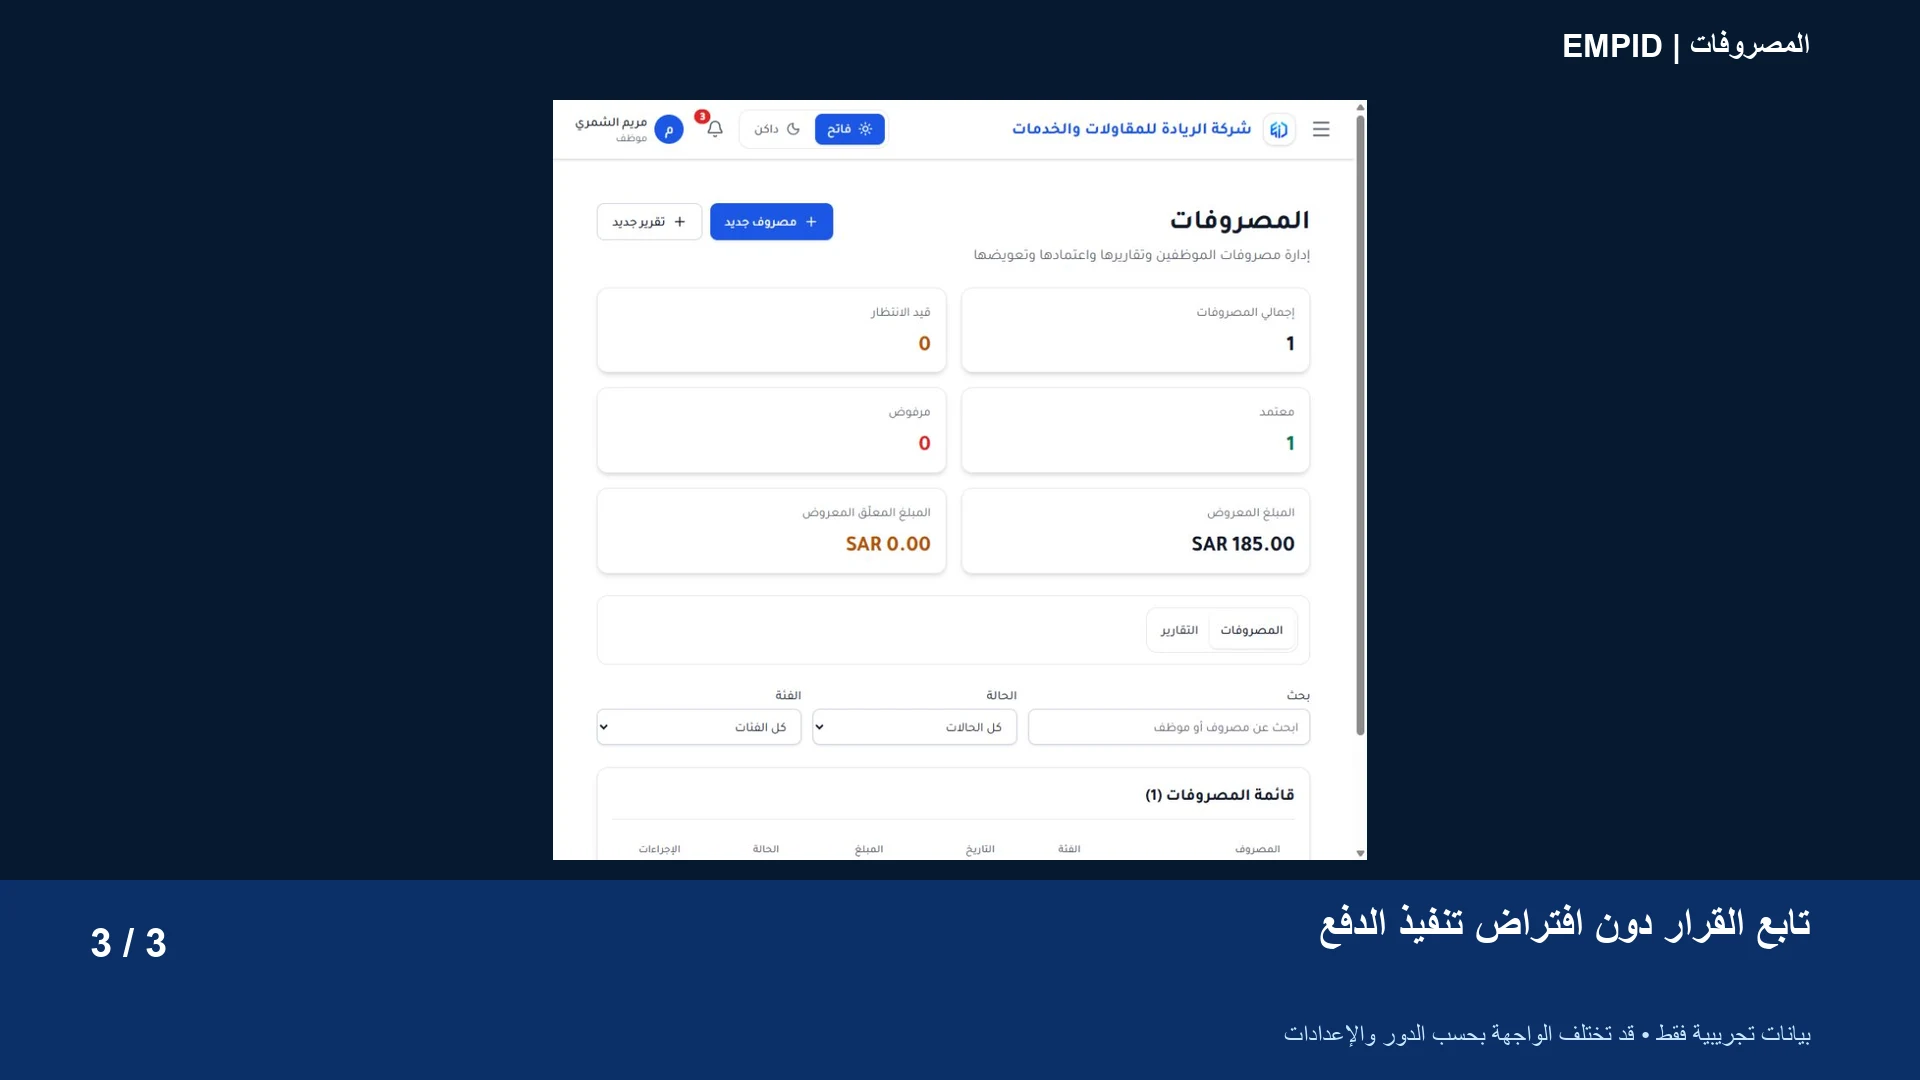
- تابع القرار دون افتراض تنفيذ الدفع
ما الذي تتحقق منه قبل التشغيل؟
اختبر المبالغ غير الصالحة والعملة والإيصال المفقود ومحاولة مراجعة طلب غير مخوّل. لا تغيّر سياسة التعويض أو محاسبة الرواتب اعتماداً على المقال.
أسئلة عملية
هل يكفي تفعيل الخدمة لبدء العمل؟
ابدأ بسياسة واضحة ومسؤول محدد عن البيانات، ثم راجع الصلاحيات ومثالاً كاملاً من الإدخال إلى النتيجة. تختلف الإعدادات المطلوبة بحسب الشركة والدور.
كيف ترتبط بخدمات أخرى؟
راجع مصدر البيانات وحالة السجل عند الانتقال بين الخدمات، ولا تفترض أن إتاحة رابط تمنح المستخدم صلاحية تنفيذ كل إجراء.
دليل المصروفات بالخطوات
لقطات من بيئة العرض ببيانات تجريبية؛ بعض التسميات داخل الواجهة قد تختلف بحسب اللغة والإصدار.